Автор: Борис Кожуховский
Внезапная отставка Дженсена Хуанга застала рынок врасплох. 12 ноября Nvidia сообщила, что Хуанг ушёл с постов президента, генерального директора и члена совета директоров с немедленным вступлением решения в силу. Временно исполнять обязанности CEO будет финансовый директор Колетт Кресс, а совет директоров рассмотрит внутренних и внешних кандидатов на постоянную должность, говорится в заявлении компании. На этой новости цена на акции падала в моменте более чем на 15%. Хотя на фоне снижения на 30% от октябрьского пика, это не кажется таким уж сильным.
Уход основателя и CEO из компании не является чем-то необычным для большого бизнеса. За последние двадцать пят лет было как минимум тринадцать случаев.
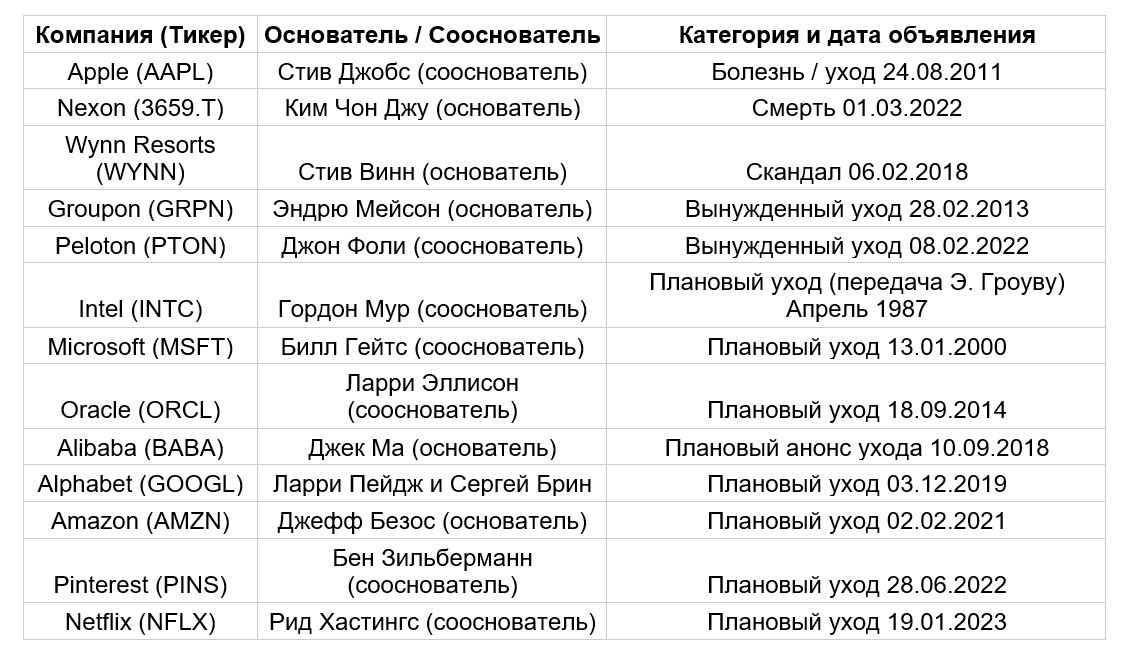
Основатели уходили по разным причинам, в основном это был плановый уход, а не внезапный, как в истории с Nvidia или смерти основателя Nexon.
Как реагировали акции компаний на эти события?
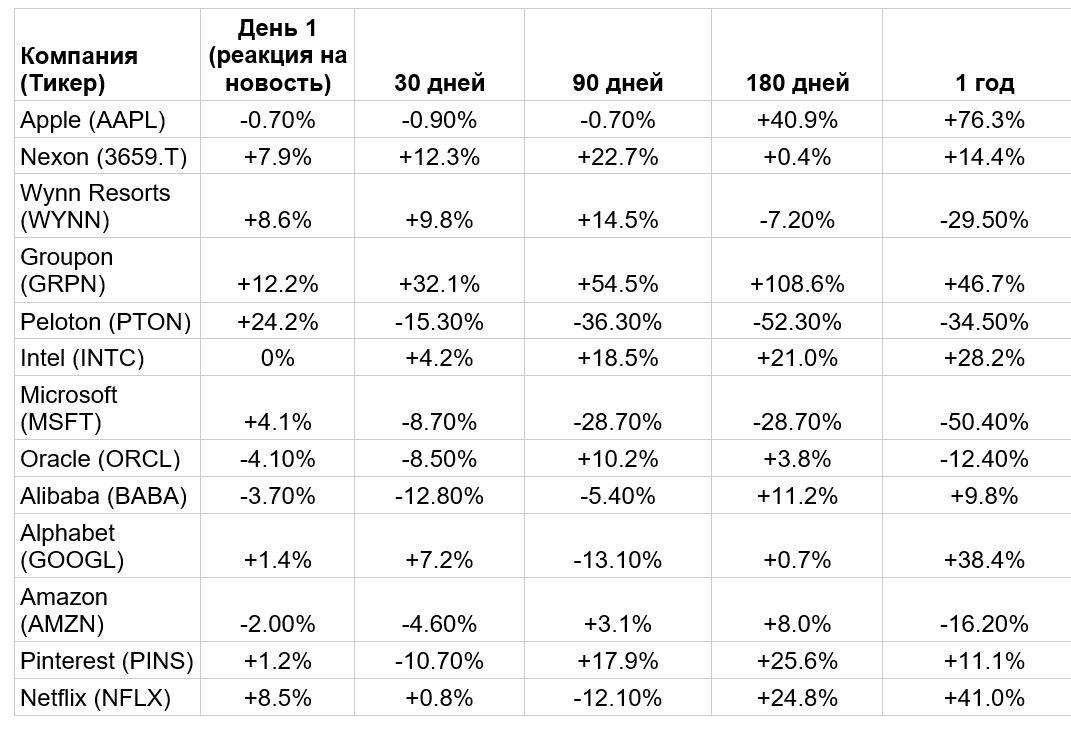
Реакция рынка в первый день – это часто эмоции против логики. Хотя, казалось бы, уход основателя должен пугать инвесторов и снижать котировки, но цифры выше говорят об обратном: в день объявления новости акции в среднем растут на +4.1% (медиана +1.4%). Но уже через 30 дней средняя доходность составляет около нуля (+0.4%).
Почему это происходит?
Когда уходят такие гиганты, как Стив Джобс (Apple, -0.7% в первый день), Джефф Безос (Amazon, -2.0%) или Ларри Пейдж и Сергей Брин (Alphabet, +1.4%), рынок не паникует. Так как у таких компаний преемники готовились годами, а бизнес-процессы давно работают как часы.
Давайте посмотрим на недавнюю историю Berkshire Hathaway Inc. (BRK-B). Когда в мае 2025 года Баффетт объявил, что в конце года передаст кресло CEO Грегу Абелю, первая реакция биржи была нервной: акции упали на 5.1% в первый день и за год просели на 12.1%, сильно отстав от разогретого ИИ-бумом индекса S&P 500. Скептики тут же заговорили о закате эпохи. Но стоило новому главе компании осенью 2026 года пустить в ход накопленную «подушку» кэша — провести рекордный обратный выкуп акций на $9.6 млрд за квартал и отчитаться о росте операционной прибыли, — как акции Berkshire обновили исторический максимум (выше $590), оставив позади пики времен самого Баффетта. Когда же в сентябре 2026 года Баффетт окончательно покинул и пост председателя совета директоров, акции не дрогнули ни на процент (+0.11%). Выстроенная за 60 лет финансовая машина продолжила печатать деньги независимо от того, чья подпись стоит под годовым отчетом.
Самый бурный рост в первый день показывают компании, откуда основателя выгоняют со скандалом или под давлением убытков: Peloton (+24.2%), Groupon (+12.2%), Wynn Resorts (+8.6%). К моменту официального увольнения акции уже сильно упали на слухах и плохих отчетах. Сам факт отставки рынок воспринимает с облегчением: «проблемного лидера убрали, теперь-то начнется оздоровление».
И наконец, уже через месяц эффект самой новости полностью растворяется. Например, просадка акций Google на -13.1% через 90 дней после ухода Пейджа и Брина (декабрь 2019 — март 2020) никак не связана с новым директором — просто в марте 2020 года мир закрылся на карантин из-за COVID-19 и упал весь рынок. Тоже самое было и с Microsoft. Когда Билл Гейтс передавал пост CEO Стиву Балмеру в январе 2000 года, бизнес Microsoft был в прекрасной форме и следующие 5 лет исправно наращивал выручку и прибыль. Но точка ухода совпала с абсолютным пиком пузыря доткомов: акции торговались по 60–70 годовых прибылей (P/E). Когда пузырь лопнул, акции Microsoft сложились вдвое (-50.4% за год и -51.2% за 5 лет).
Что на происходит на длинном горизонте?
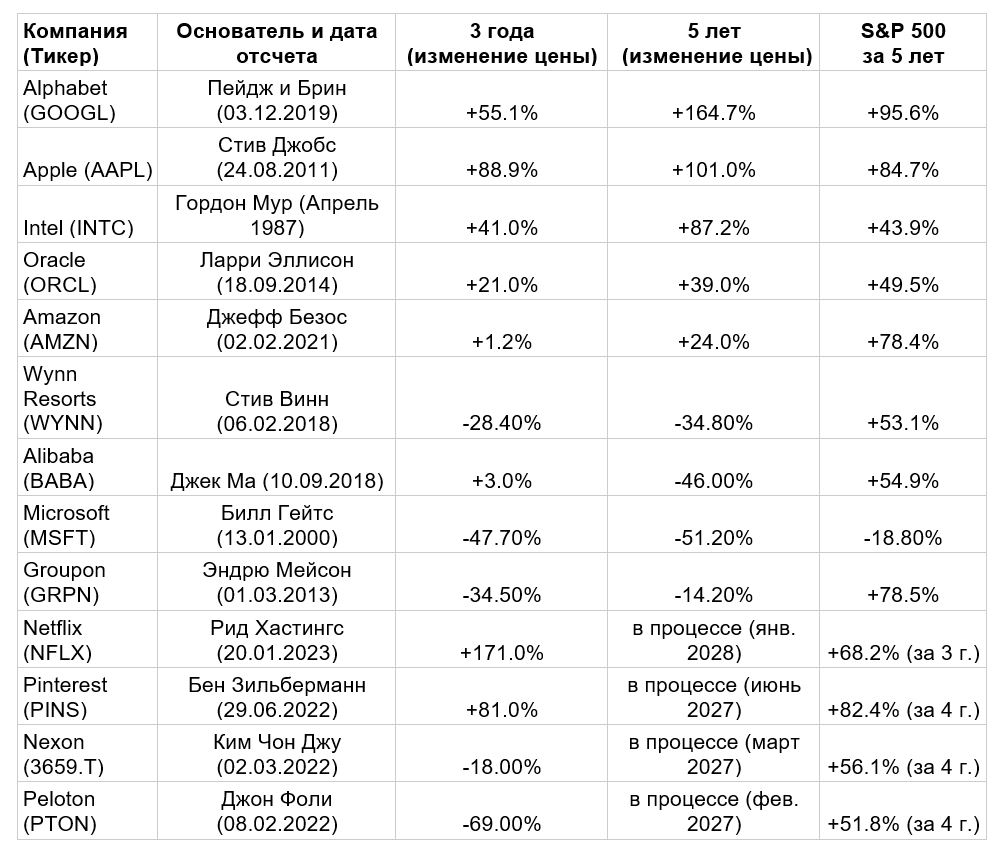
Если посмотреть на дистанцию в 3–5 лет, то никакой прямой связи между личностью ушедшего основателя и ценой акций не остается. Разброс колоссальный: от триумфального роста Alphabet (+164.7% за 5 лет) и Netflix (+171.0% за 3 года) до обвала Peloton (-86.0% за 4 года) и Microsoft (-51.2% за 5 лет).
На длинной дистанции выявляются две главные ловушки для инвестора:
Краткосрочная эйфория при вынужденном уходе — это фальстарт. Все компании из нашей выборки, чьи акции взлетели в день вынужденной отставки или скандала основателя, на горизонте 3–5 лет принесли инвесторам тяжелые убытки: Peloton (-69% за 3 года), Groupon (-14.2% за 5 лет при росте индекса S&P 500 на +78.5%), Wynn Resorts (-34.8% за 5 лет). Если бизнес-модель сломана или продукт теряет спрос, то смена CEO компанию не спасет.
Однако, большинство компаний после ухода основателей отстают от широкого рынка. Из 9 компаний выборки, по которым уже прошла полная пятилетка, 6 проиграли индексу S&P 500 (среднее отставание по всей группе составило -27.8 процентных пункта). Обогнать рынок смогли только три компании: Apple (+16.3 п.п. к индексу), Alphabet (+69.1 п.п.) и Intel конца 1980-х (+43.3 п.п.). Там, где у компании есть монопольный продукт, высокая рентабельность и нет перегрева по мультипликаторам, смена основателя-визионера на сильного операционного директора идет акциям только на пользу. Управленцы-прагматики режут лишние расходы, запускают обратный выкуп акций и выводят прибыль на новые рекорды.
Уход Джека Ма в Alibaba (-46% за 5 лет против +54.9% у S&P 500) наглядно показывает, что на развивающихся рынках уход харизматичного основателя часто является не просто корпоративным событием, а индикатором усиления государственного давления на сектор.
Итоги
Новость об уходе основателя — это громкий заголовок для СМИ, но неоднозначный сигнал для инвесторов. Покупать акции проблемной компании в надежде, что увольнение основателя сотворит чудо — прямой путь к убыткам (доказано Peloton и Groupon). С другой стороны, паниковать и продавать акции сильного бизнеса только потому, что из него ушел харизматичный создатель, тоже не имеет смысла (доказано Apple и Google). На горизонте 3–5 лет котировки двигают не имена в совете директоров, а три базовых составляющих: способность бизнеса генерировать постоянный, а лучше растущий денежный поток, адекватность текущей цены акций к своей отрасли и фаза макроэкономического цикла в целом.
*Не является инвестиционной рекомендацией.