Почему мечта о «пассивном доходе» часто отдаляет финансовую свободу?
Каждый второй казахстанец мечтает о классической картине: купить пару квартир в Алматы или Астане (или положить деньги под процент), бросить работу и жить на стабильный кеш-флоу.
Когда наши люди приходят на фондовый рынок, они часто переносят эту же привычку: «Дайте мне акции с максимальными дивидендами и купонами прямо сейчас, я хочу видеть выплаты каждый месяц!»
Звучит заманчиво. Но если вам 30–45 лет, у вас есть зарплата или бизнес, то требовать от портфеля регулярного пассивного дохода прямо сейчас — это критическая ошибка, которая крадет у вас миллионы тенге.
Давайте разберем, в чем разница между портфелем для роста капитала и портфелем для получения дохода, и почему каждому из них свое время.
Почему нельзя есть саженцы?
Представьте, что вы посадили яблоневый сад.
-
Период роста: первые годы дерево должно окрепнуть, набрать корневую систему и крону. Если вы начнете ломать ветки ради пары ранних яблок, дерево никогда не станет мощным.
-
Период урожая: когда сад вырос, он десятилетиями кормит вас плодами.
При инвестировании действуют те же законы. Инвестиционная жизнь делится на два этапа:
-
Накопление капитала (вы зарабатываете сами и растите свой «сад»).
-
Жизнь на капитал (вы отходите от дел, «сад» кормит вас).
Если вы пока получаете зарплату или дивиденды от бизнеса, покрывающие жизнь, но собираете портфель «ради ежемесячных дивидендов», вы делаете нелогичную вещь: одной рукой инвестируете, а другой тут же забираете деньги из оборота. В итоге магия сложного процента просто отключается.
Два портфеля: найдите свой
1. Портфель РОСТА (Ваш «локомотив»)
-
Главная цель: вырастить итоговую сумму капитала на горизонте от 10 лет.
-
Как устроен: 60–75% капитала — в акциях (мировые компании через ETF), 25–40% — в надежных облигациях. Пример — классический портфель Дэвида Свенсена (легендарного управляющего фондом Йельского университета).
-
Минус: на рынке штормит, стоимость может временно проседать на 15–30%.
-
Плюс: на длинной дистанции именно акции обгоняют инфляцию и десятилетиями кратно умножают вложенные деньги.
2. Портфель ДОХОДА (Ваш «бензобак»)
-
Главная цель: предсказуемость и регулярные выплаты (купоны и дивиденды), чтобы оплачивать коммуналку, продукты, путешествия и не переживать за падение рынков.
-
Как устроен: всё меняется зеркально: 50–80% уходит в стабильные облигации и только 20–30% остается в акциях. Пример — фонды для пенсионеров от Vanguard.
-
Минус: такой портфель растет крайне медленно. Он создан не для обогащения, а для безопасной «раздачи» денег.
-
Плюс: минимальные колебания и регулярный кеш на карту.
Разница на реальных цифрах (2016–2025)
Давайте представим, что в январе 2016 года вы инвестировали $10 000 в две разные стратегии:
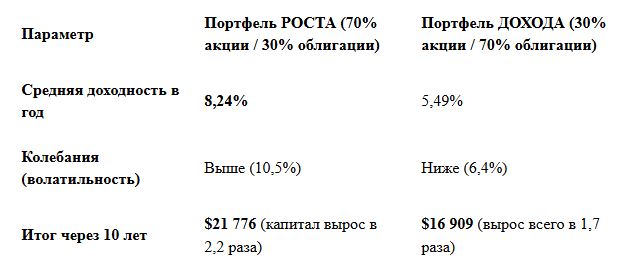
Разница — почти $5 000 на каждые десять тысяч!
А если ваш капитал $50 000 или $100 000? Поспешный выбор «консервативного дивидендного портфеля» на этапе накопления стоит десятков тысяч долларов упущенной выгоды.
Опасная ловушка: многие пытаются «обмануть систему» и ищут доходный портфель с доходностью 15–20% в валюте (покупая отдельные «мусорные» облигации или компании с аномальными дивидендами). В 9 из 10 случаев такие компании в итоге банкротятся или отменяют выплаты, и инвестор теряет само тело капитала.
Когда же переключать тумблер?
Золотое правило: не трогайте портфель роста, пока у вас есть стабильный внешний доход.
Переходить на стратегию дохода нужно за 3–5 лет до того момента, когда вы решите отойти от дел. Неважно, случится это по паспорту в 63 года или вы решите выйти на пенсию по собственному желанию в 40 или 45 лет (движение FIRE).
Эти 3–5 лет нужны, чтобы плавно и без стресса переложить окрепший капитал из волатильных акций в стабильные инструменты с выплатами.
Как посчитать свою цифру капитала?
-
Сколько денег вам нужно накопить в «портфеле роста», чтобы потом безопасно переключить его в «портфель дохода»?
-
Какие фонды (ETF) покупать из Казахстана без лишних налогов и комиссий?
-
И как составить собственный пошаговый план, чтобы не надеяться только на ЕНПФ и государственную пенсию?
Обо всем этом мы предметно, на практических примерах и с конкретными инструментами поговорим на открытом вебинаре «Как создать капитал и жить на пассивный доход».
Онлайн-трансляция 19 ноября в 20-00 по времени Астаны.
Регистрируйтесь по ссылке.